

مالیات، فاکتور رسمی و ارزش افزوده در فروش کالا؛ تعهدات قطعی طرفین
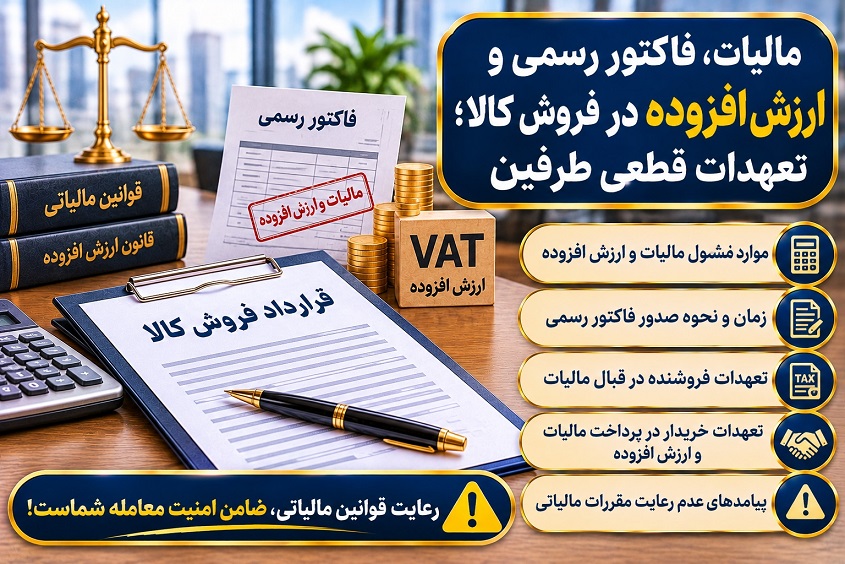
مالیات، فاکتور رسمی و ارزش افزوده در فروش کالا؛ تعهدات قطعی طرفین
۱. تفکیک بهای خالص کالا، عوارض و مالیات ارزش افزوده
یکی از خطاهای رایج در تنظیم قراردادهای فروش، اعلام یک «قیمت مقطوع و همهچیزحساب» بدون تفکیک اقلام است. طبق قوانین جاری مالیاتی، فروشنده مکلف است در صورت مشمولیت، نرخ مالیات و عوارض ارزش افزوده را به صورت شفاف در فاکتور قید نماید. اگر در متن قرارداد مشخص نباشد که قیمت اعلامی شامل ارزش افزوده هست یا خیر، در زمان صدور صورتحساب نهایی میان طرفین تنش ایجاد میشود.
| عنصر مالی در قرارداد | رویه مبهم و خطرساز | رویه استاندارد و ایمن |
|---|---|---|
| تعیین قیمت کل | ذکر مبلغ کل بدون اشاره به عوارض قانونی | تفکیک بهای پایه کالا، تخفیفات و مبلغ ارزش افزوده به تفکیک درصد |
| مسئولیت پرداخت مالیات | سکوت قرارداد و پاس دادن مسئولیت به عرف بازار | تصریح اینکه مالیات ارزش افزوده بر عهده خریدار بوده و همزمان با ثمن پرداخت میشود |
| تعهدات صدور صورتحساب | اکتفا به فاکتور دستی یا فاقد شناسه یکتا | الزام فروشنده به ثبت فاکتور در سامانه مودیان مطابق قانون پایانههای فروشگاهی |
| جبران خسارت تاخیر | عدم پیشبینی جریمه برای عدم ارسال فاکتور رسمی | تعیین خسارت روزانه یا ضمانتاجرای حقوقی در صورت امتناع از صدور فاکتور قانونی |
۲. تکالیف ناشی از قانون پایانههای فروشگاهی و سامانه مودیان
با اجرای قانون پایانههای فروشگاهی و سامانه مودیان، نحوه دادوستد شرکتها و اشخاص حقوقی دگرگون شده است. امروزه در معاملات B2B، خریدار برای اینکه بتواند اعتبار مالیاتی ارزش افزوده پرداختی را به عنوان هزینه قابل قبول مالیاتی در دفاتر خود ثبت کند، نیازمند دریافت صورتحساب الکترونیکی معتبر از طریق سامانه مودیان است.
نکته حیاتی برای قراردادهای فروش:
در متن قرارداد فروش کالا حتماً باید بندی گنجانده شود که فروشنده را ملزم کند صورتحساب الکترونیکی نوع اول یا دوم (متناسب با نوع معامله) را در موعد قانونی مقرر به سامانه مودیان ارسال نموده و تاییدیه آن را به خریدار تحویل دهد. کوتاهی در این امر میتواند خریدار را با جرایم سنگین سازمان امور مالیاتی مواجه سازد.
پیش از انعقاد اینگونه قراردادها با شرکتها، احراز هویت و اعتبار آنها از طریق بررسی روزنامه رسمی نیز حائز اهمیت است؛ موضوعی که مشروح آن در مقاله قرارداد فروش کالا با شرکتها و اشخاص حقوقی؛ بررسی حق امضا بررسی شده است.
۳. فلوچارت: چرخه ایمن صدور، تایید و ثبت مالیاتی فاکتور فروش
شمای زیر گامهای ساختاریافته برای تطبیق فرآیند صدور فاکتور با ضوابط دارایی را به تصویر میکشد:
۴. ریسکهای حقوقی و کیفری فاکتورهای صوری و غیرواقعی
یکی از دغدغههای جدی سازمان امور مالیاتی، مقابله با فاکتورهای صوری (فاکتورهایی که کالا در واقع جابجا نشده یا معامله واقعی پشت آن نیست) است. تبادل چنین اسنادی میتواند هم برای فروشنده و هم برای خریدار تبعات کیفری و مالیاتی سنگینی به همراه داشته باشد. در بسیاری از موارد، ریشه اینگونه اشتباهات به عدم دقت در نگارش بندهای تعهدآور بازمیگردد که مشابه خطاهای برشمرده در مقاله ۱۰ اشتباه مهلک در قراردادهای فروش کالا است.
همچنین برای درک الزامات عمومی و رعایت نکات ضد کلاهبرداری در هنگام تحویل کالا، مطالعه راهنمای تعهدات قانونی خریدار و فروشنده در معامله کالا راهگشا خواهد بود.
۵. پیشبینی ضمانتاجرای تاخیر یا امتناع از صدور فاکتور در قرارداد
چنانچه فروشنده پس از دریافت وجه کامل کالا (شامل مبلغ ثمن و ارزش افزوده)، از ارسال فاکتور الکترونیکی یا ارائه مدارک رسمی خودداری کند، خریدار در مراجع مالیاتی دچار چالش میشود. به همین دلیل، در بندهای انتهایی قرارداد فروش کالا باید ضمانتاجرای روشنی (مانند حق حبس مبالغ باقیمانده، اخذ خسارت تأخیر روزانه یا جبران جرایم مالیاتی تحمیلی) پیشبینی شود.
در صورتی که اختلاف میان خریدار و فروشنده بر سر نحوه پرداخت هزینههای مالیاتی یا جرایم متعلقه بالا بگیرد، ارجاع موضوع به داوری تخصصی میتواند راه حل سریعی باشد که جزئیات آن در مقاله داوری در قرارداد فروش کالا؛ حل سریع اختلاف بدون معطلی در دادگاه تشریح شده است.
۶. چکلیست کاربردی بندهای مالیاتی در قراردادهای فروش
پیش از امضای نهایی هرگونه توافق تجاری در حوزه خرید و فروش کالا، اطمینان حاصل کنید که موارد زیر در متن قرارداد به روشنی درج شده باشند:
- تفکیک دقیق بهای خالص کالا از مالیات و عوارض ارزش افزوده.
- تصریح به اینکه پرداخت ارزش افزوده منوط به صدور فاکتور قانونی و رسمی است.
- تعهد صریح فروشنده به ارسال به موقع صورتحساب الکترونیکی در سامانه مودیان.
- ذکر شماره اقتصادی، شناسه ملی و کدپستی دقیق طرفین در سربرگ قرارداد.
- تعیین تکلیف نحوه جبران خسارت در صورت رد اعتبار مالیاتی فاکتور به دلیل قصور هر یک از طرفین.
- هماهنگی میان تاریخهای پرداخت وجه (حواله بانکی) با تاریخ مندرج در فاکتور رسمی.
تثبیت انضباط مالی و مالیاتی در قراردادهای بازرگانی
مدیریت اصولی تکالیف مالیاتی و تنظیم دقیق بندهای مربوط به فاکتورهای رسمی، سپر حفاظتی شرکت شما در برابر جرایم سازمان امور مالیاتی است. ایرانکارگاه با بررسی دقیق الزامات قانونی و رویههای تجاری روز، پیشنویسهای استانداردی را برای تسهیل تعاملات B2B فراهم ساخته است.
مطالب زیر را حتما مطالعه کنید

دیدگاهتان را بنویسید
برای نوشتن دیدگاه باید وارد بشوید.
1 دیدگاه
به گفتگوی ما بپیوندید و دیدگاه خود را با ما در میان بگذارید.